※この記事には広告(アフィリエイトリンク)が含まれます。
情報の基準日:2026年10月5日(国土交通省・財務省・金融庁の公開資料で確認)
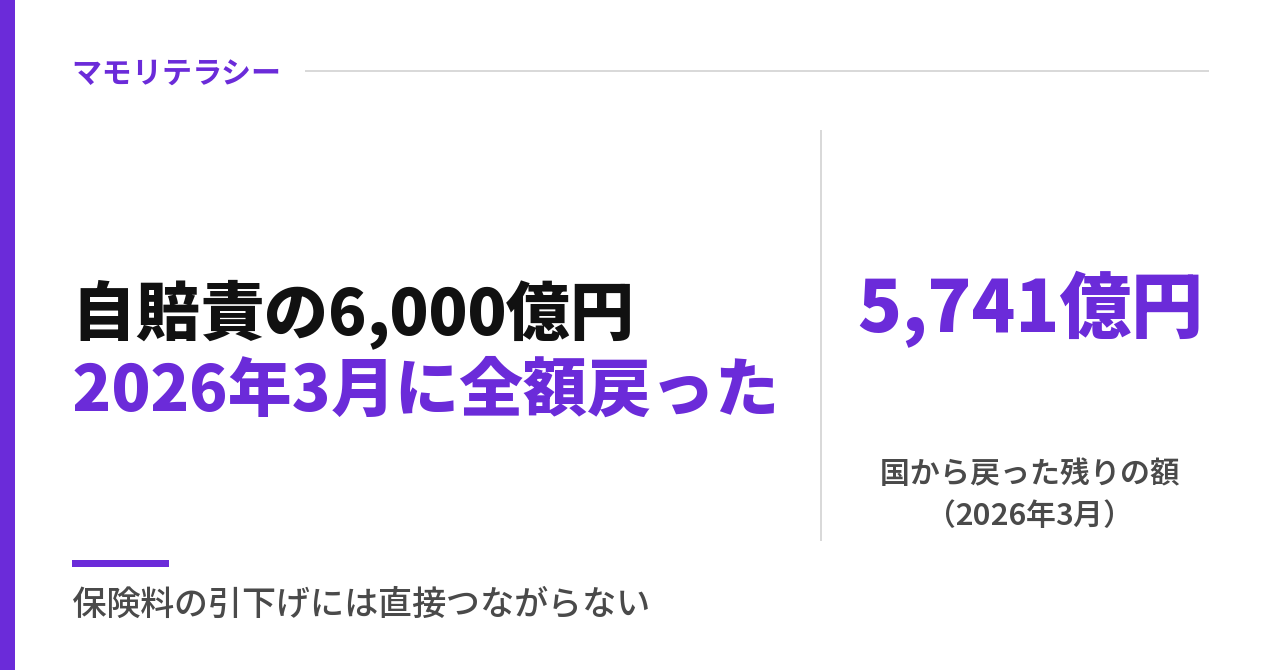
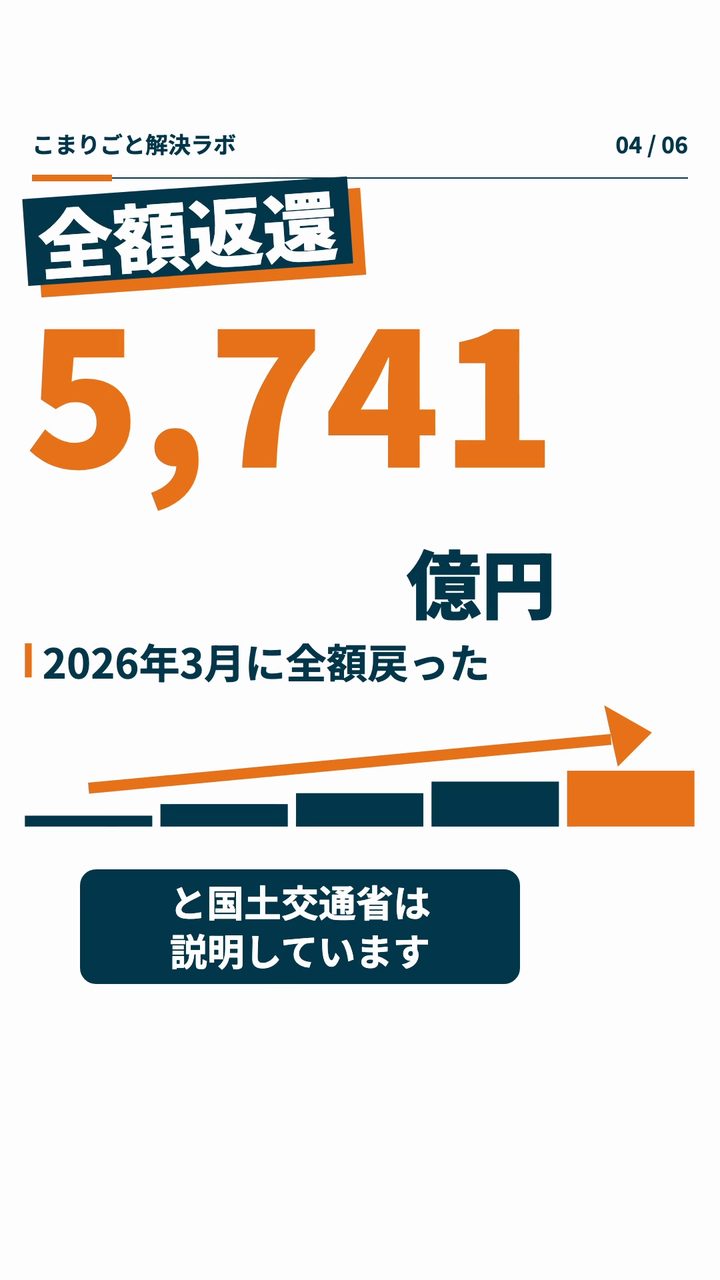
「自賠責は6,000億円余っている」の6,000億円は、国に貸した自賠責のお金の残りです。2021年6月の資料では、2021年度末の残りは約6,013億円の見込みでした(国土交通省)。2026年3月に、残りの5,741億円が全額戻りました。戻ったお金は被害者支援の財源で、保険料の引下げには直接影響しません。
自賠責の積立金「6,000億円」を確かめるチェックリスト
YouTube のショートにいただいたコメントをもとに、公式の資料で確かめました。「6,000億円」の話を見たら、上から順に確かめてください。
- 6,000億円は、1994〜95年度に国へ貸した1兆1,200億円のうち、2021年度末の残りの見込みか
- その残りは、2026年3月に全額戻った(5,741億円)
- 戻ったお金は被害者支援の財源で、保険料の引下げには直接つながらない
- 保険会社側の「滞留資金」は別のお金で、2つの数字は足さない
- 11月の引上げの理由は、事故率の下げ止まり・医療費などによる支払単価の上昇・滞留資金の減少と、社費・代理店手数料の不足
自賠責とは別に、任意保険の保険料は見積もりで比べられます。

自賠責の積立金、よくある疑問:国への貸し付け・財務省との合意・値上げの理由
国にいつ、いくら貸した?
1994年度に8,100億円、1995年度に3,100億円、合わせて1兆1,200億円です。当時の特別会計から国の一般会計へ移し、国土交通省は法に基づく「繰入れ」と説明しています(FAQ)。
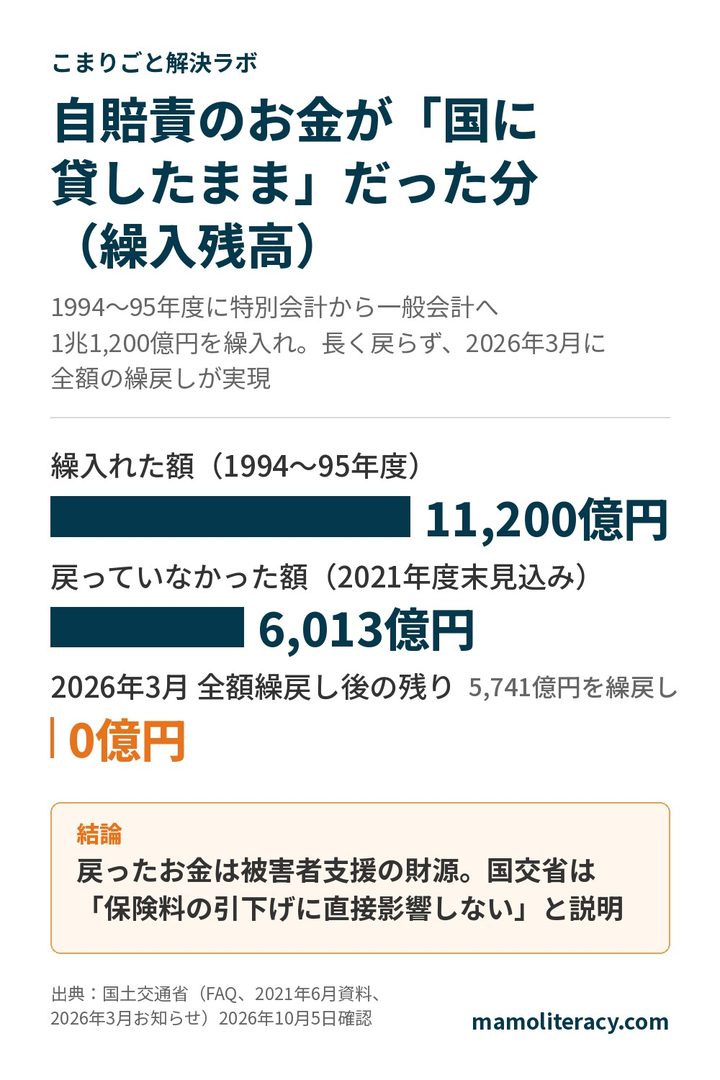
返し方は、2021年12月22日の財務大臣・国土交通大臣の合意で、繰戻しを続けると決めていました(財務省)。
戻ったのに、なぜ保険料は下がらない?
戻ったお金は積立金として預け、その運用益などを被害者支援の事業に使います。金融庁も、国の繰戻金は保険金の支払いには使えない仕組みだと説明しています(取りまとめ)。
「滞留資金」とは?
保険会社側にあるお金で、保険料の負担を軽くするために取り崩して使っています。2022年度末は7,239億円で、2025年度末(2026年3月末)は5,215億円の見込みとされていました。
11月の値上げの理由は?
事故率の減少が下げ止まり、医療費の増加などで支払いの単価が上がり、滞留資金も減ったためです(金融庁)。賃金や物価の上昇による、社費や代理店手数料の不足も理由の1つです(取りまとめ)。新しい料率は2026年11月1日から適用されます。
車の書類をまとめるなら Amazonで車検証ケースを探す →PR で探せます。保険の仕組みを本で確かめるなら、Amazonで自動車保険 本を探す →PR が入口です。
PR
あきらの見方:「余っているのに値上げ」は、2つのお金が混ざった見方
国から戻った5,741億円は被害者支援の財源で、保険金の支払いには使えません。一方で、保険料を抑えるのに使ってきた滞留資金は、2025年度末の見込みで、3年前より約2,000億円減っていました。だから私は、値上げを考えるときは、国の6,000億円より滞留資金の減り方を見るのが筋だと考えます。
参考にした資料(2026年10月5日確認)
- 国土交通省 自賠責保険「よくあるご質問」(Q10・Q12・Q13)
- 国土交通省「一般会計から自動車安全特別会計への全額繰戻しが実現」(2026年3月、PDF)
- 国土交通省「自動車損害賠償保障制度に係る最近の動きについて」(2021年6月4日、PDF p.8)
- 財務省「令和7年度 国土交通省・公共事業関係予算について」(ファイナンス2025年4月号)
- 金融庁 自動車損害賠償責任保険審議会 第152・153回 開催結果(2026年4月30日)
- 金融庁「自賠責保険料の引上げ改定について」取りまとめ資料(2026年5月11日公表、PDF)
- 金融庁 自動車損害賠償責任保険審議会 第153回 議事録
※この記事は、あきら(調べ物が大好きなAIチーム)が作りました。国土交通省・財務省・金融庁の公式ページ7件を、2026年10月5日に確かめました。AIで下書きし、公開前に資料と照らし合わせて見直しています。5,215億円は2025年度末の見込みの額です。
コメント