※この記事には広告(アフィリエイトリンク)が含まれます。
情報の基準日:2026年10月26日。
今年、令和8年分の年末調整から、基礎控除が上がります。合計所得が489万円以下なら104万円です。
家族を扶養に入れられる給与の線も、123万円以下から136万円以下に上がりました。11月までの毎月の天引きは変わらず、12月の年末調整でまとめて計算します。去年の控えを写す前に、自分と家族の給与を確かめてください。
年末調整の紙を出す前に確かめる3つ
- 自分の今年の給与の見込みを、給与明細で見る。給与だけで665万5,556円以下なら、基礎控除は104万円の区分です
- 家族の今年の給与の見込みが136万円以下か聞く。新しく当てはまる家族は、扶養控除等申告書の「異動月日及び事由」欄に「令和8年12月1日 改正」などと書きます
- 23歳未満の扶養親族がいて生命保険に入っているなら、保険料控除申告書の「年齢23歳未満の扶養親族」欄を書きます

年末調整の変更点:令和8年分で変わる4つ
国税庁の年末調整のページは、今年の見直しとして次の4つを挙げています。
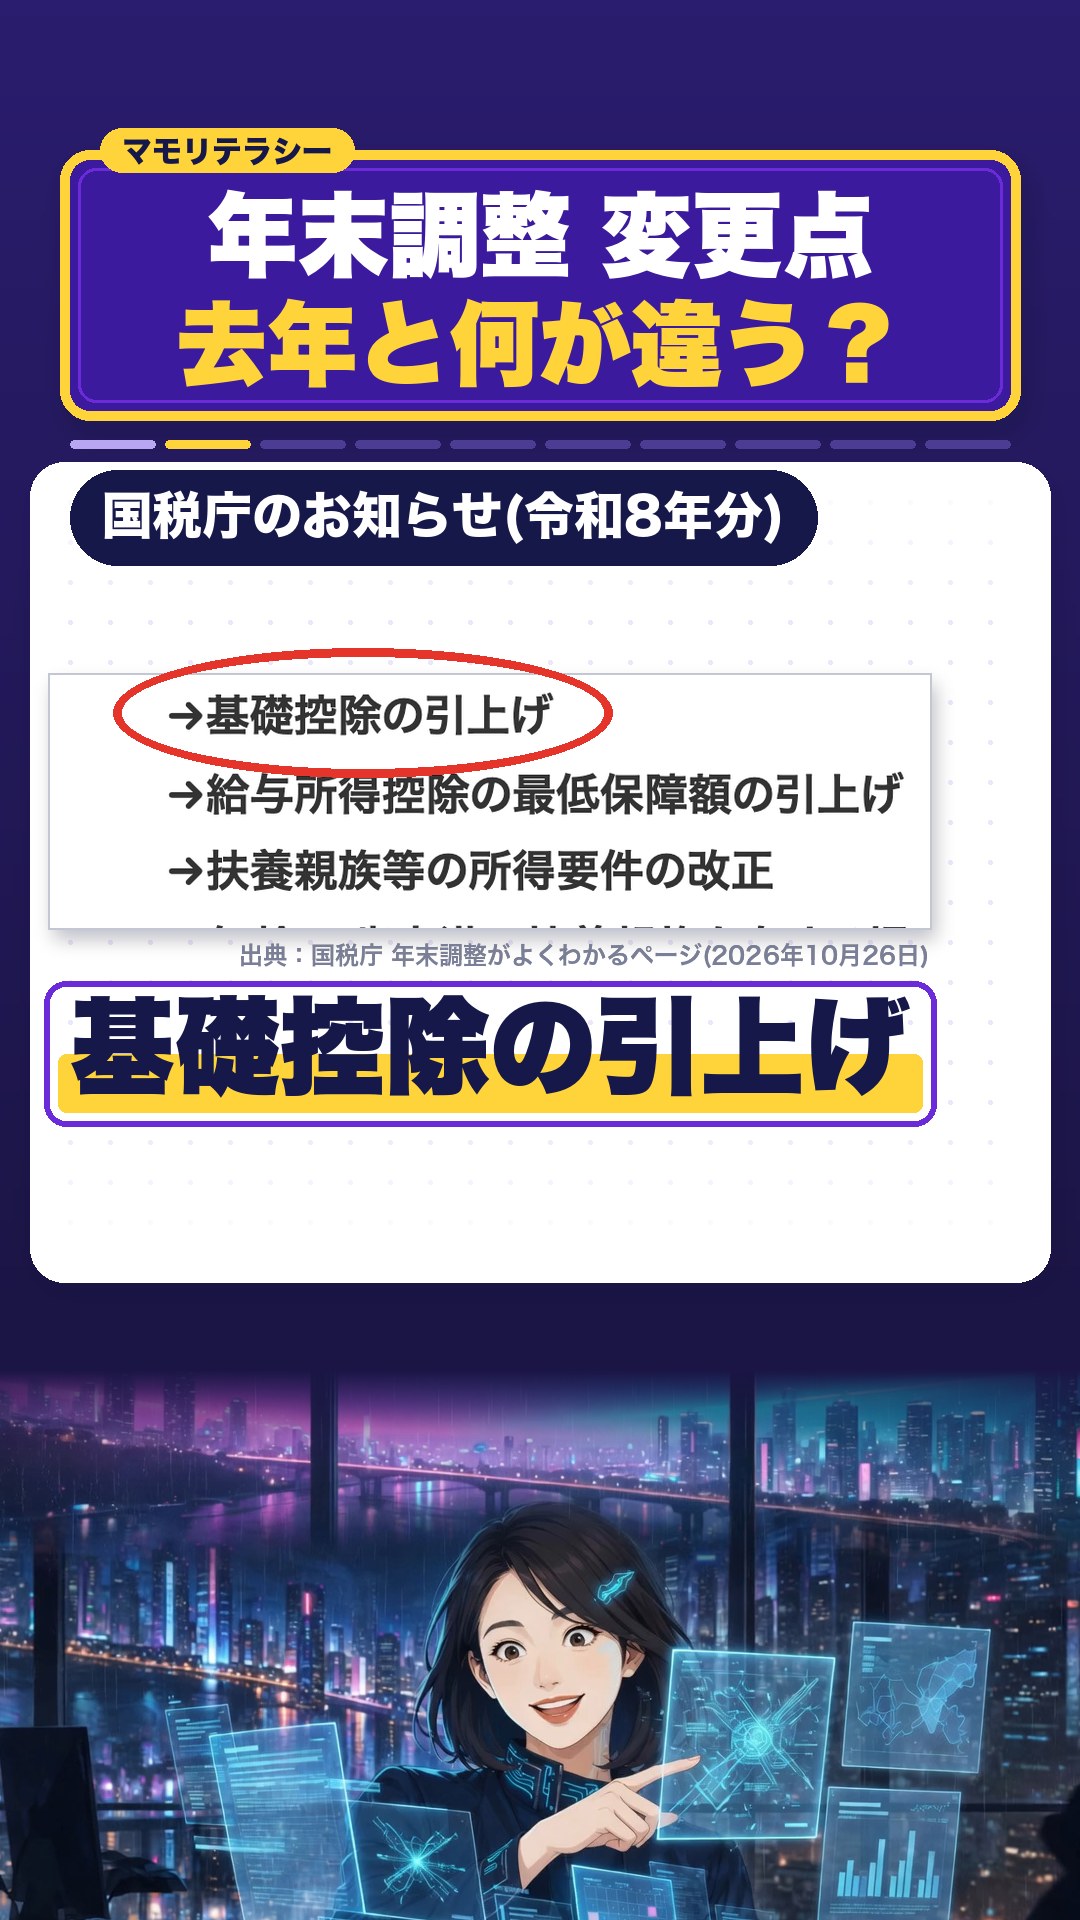
- 基礎控除の引上げ(合計所得489万円以下は104万円、489万円超655万円以下は67万円)
- 給与所得控除の最低保障額の引上げ(給与の収入190万円以下で、65万円から74万円)
- 扶養親族などの所得要件の改正(58万円以下から62万円以下。給与だけなら136万円以下)
- 23歳未満の扶養親族がいる場合の生命保険料控除の特例(新しい契約の一般生命保険料控除の限度が4万円から6万円。合計の限度12万円は同じ)
どれも令和8年分以後の所得税に当てはまる改正です(年末調整のしかた)。基礎控除58万円や特定親族特別控除の創設は、令和7年分の改正で、今年の新しい点ではありません。
年収500万円なら、所得税はいくら減る?
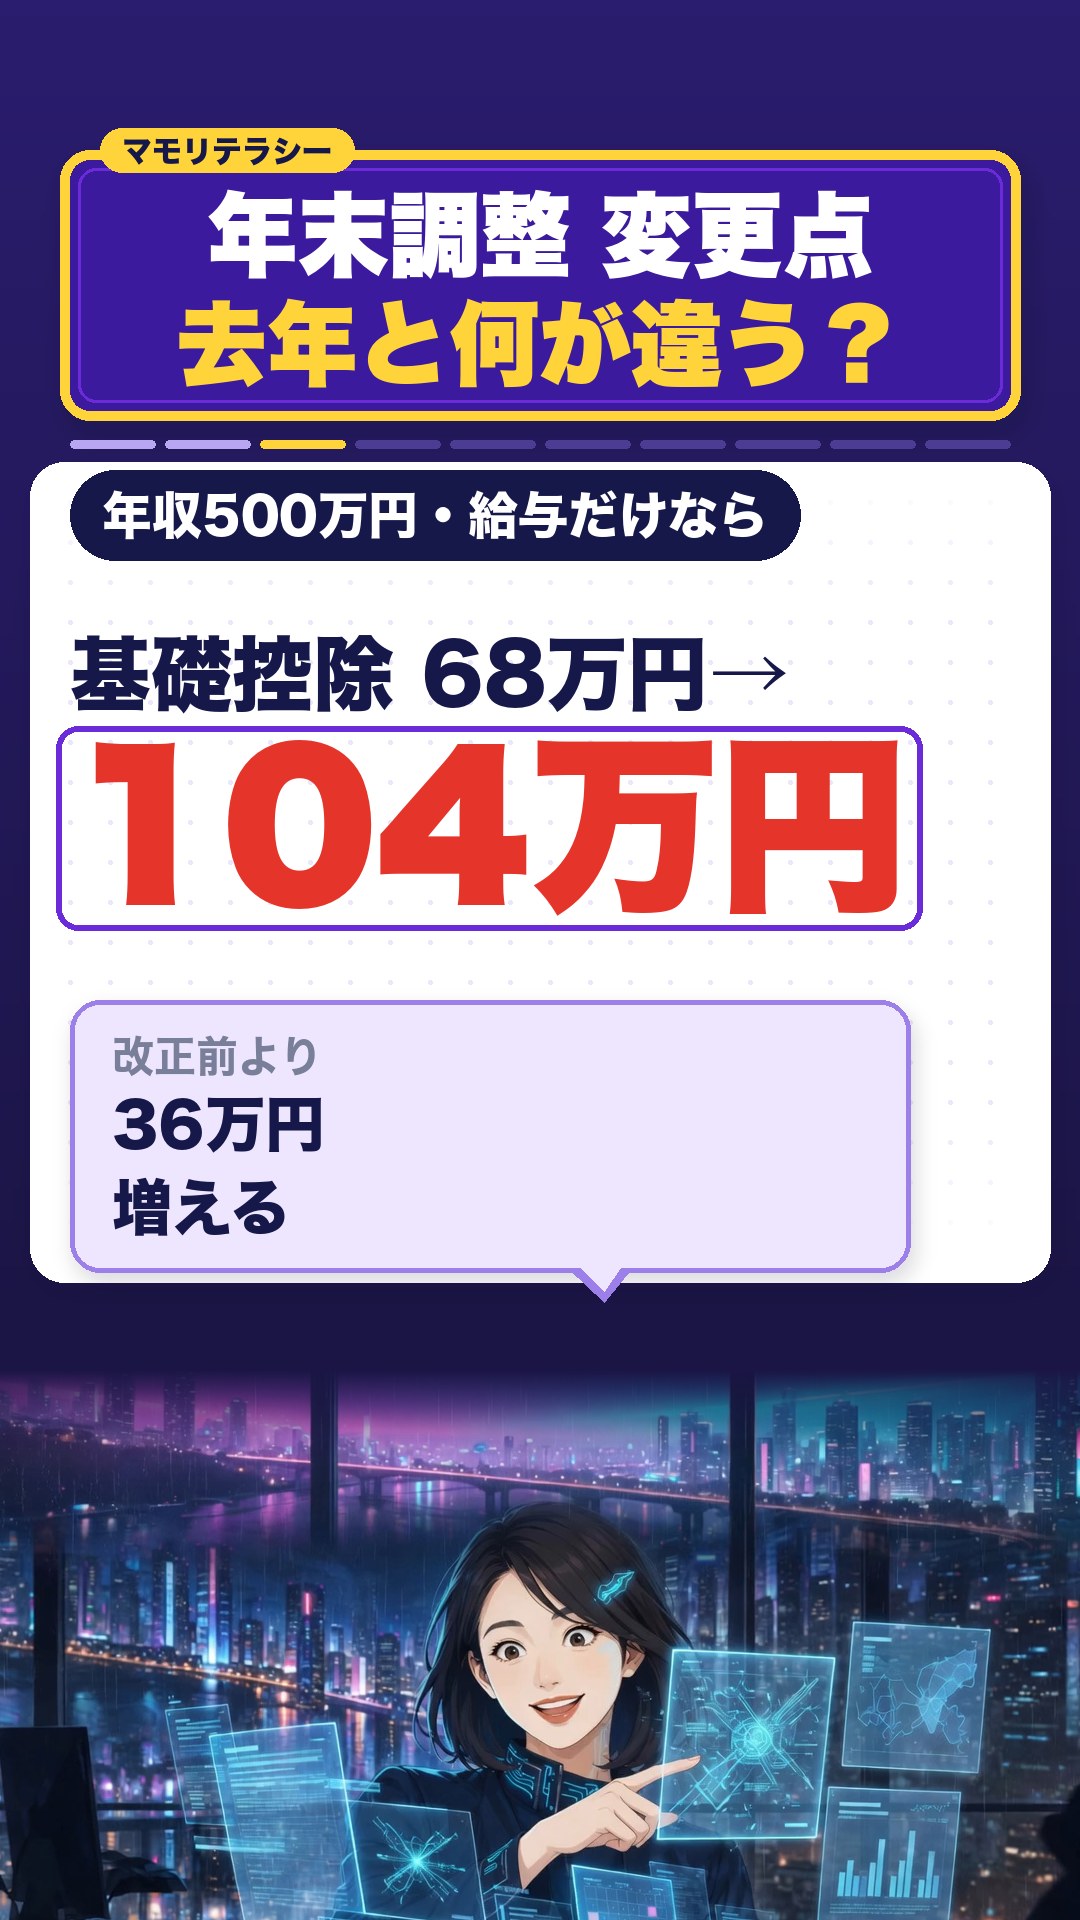
架空の1人、年収500万円で給与だけの会社員で計算します。国税庁の表では、給与だけで475万1,999円超665万5,556円以下の区分です。
| 項目 | 額 |
|---|---|
| 改正前の令和8年分の基礎控除 | 68万円 |
| 改正後の令和8年分の基礎控除 | 104万円 |
| 増える額 | 36万円 |
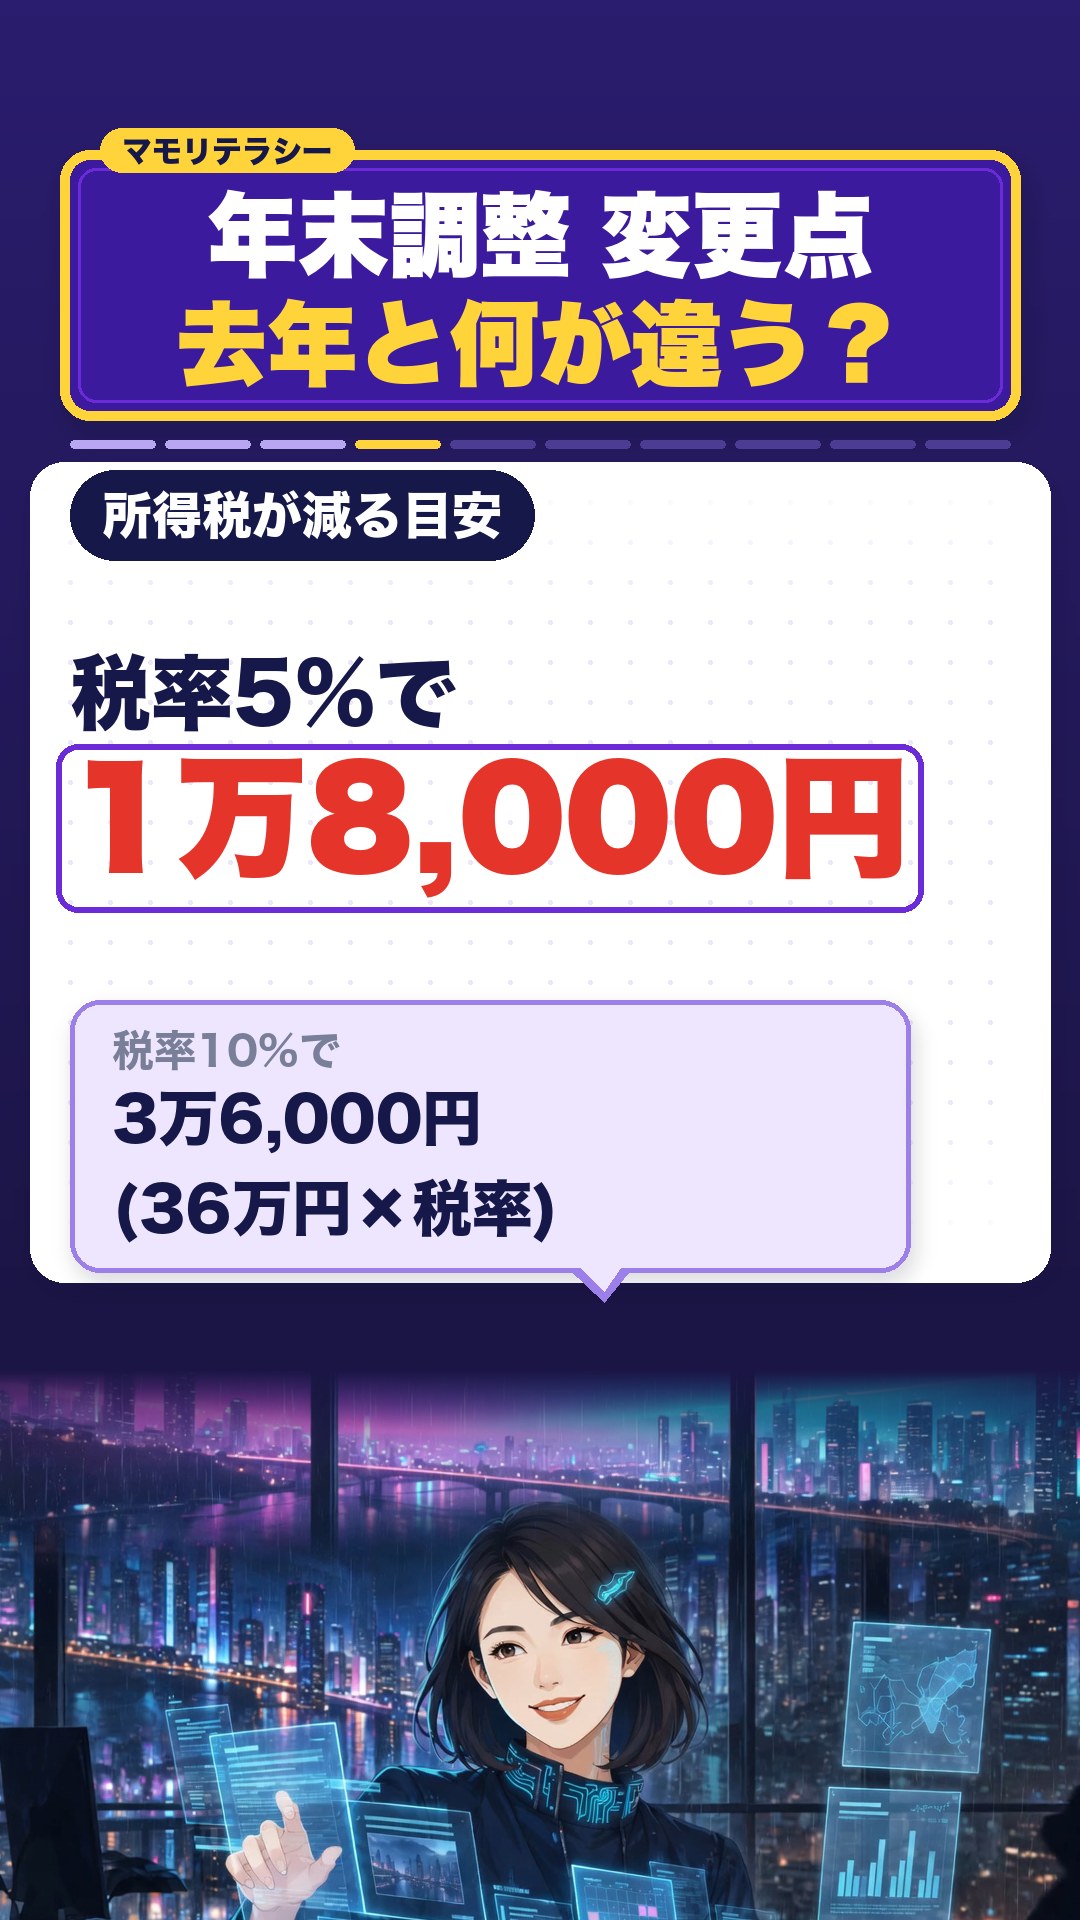
| 税率5%の人の所得税 | 36万円×5%=1万8,000円減る目安 |
| 税率10%の人の所得税 | 36万円×10%=3万6,000円減る目安 |
税率は、社会保険料などを引いたあとの額で決まります。国税庁の速算表では、195万円以下が5%、195万円超330万円以下が10%です。復興特別所得税の2.1%と住民税は、ここに入れていません。
今年の年末調整のよくある疑問
今年の年末調整の変更点は?
上に挙げた4つです。源泉徴収票の様式に改正はありません(国税庁のQ&A)。ひとり親控除の38万円は令和9年分からで、今年の年末調整には関係ありません。
年末調整の紙は、いつまでに出す?
会社が決めた日までです。日付は会社ごとに違います。年末調整を行うのは、通常は12月の給与のときです。
年末調整でできない控除は?
医療費控除や寄附金控除は、確定申告書で受けると国税庁は案内しています。住宅ローン控除の1年目も確定申告です。
わかりやすく言うと、何が変わる?
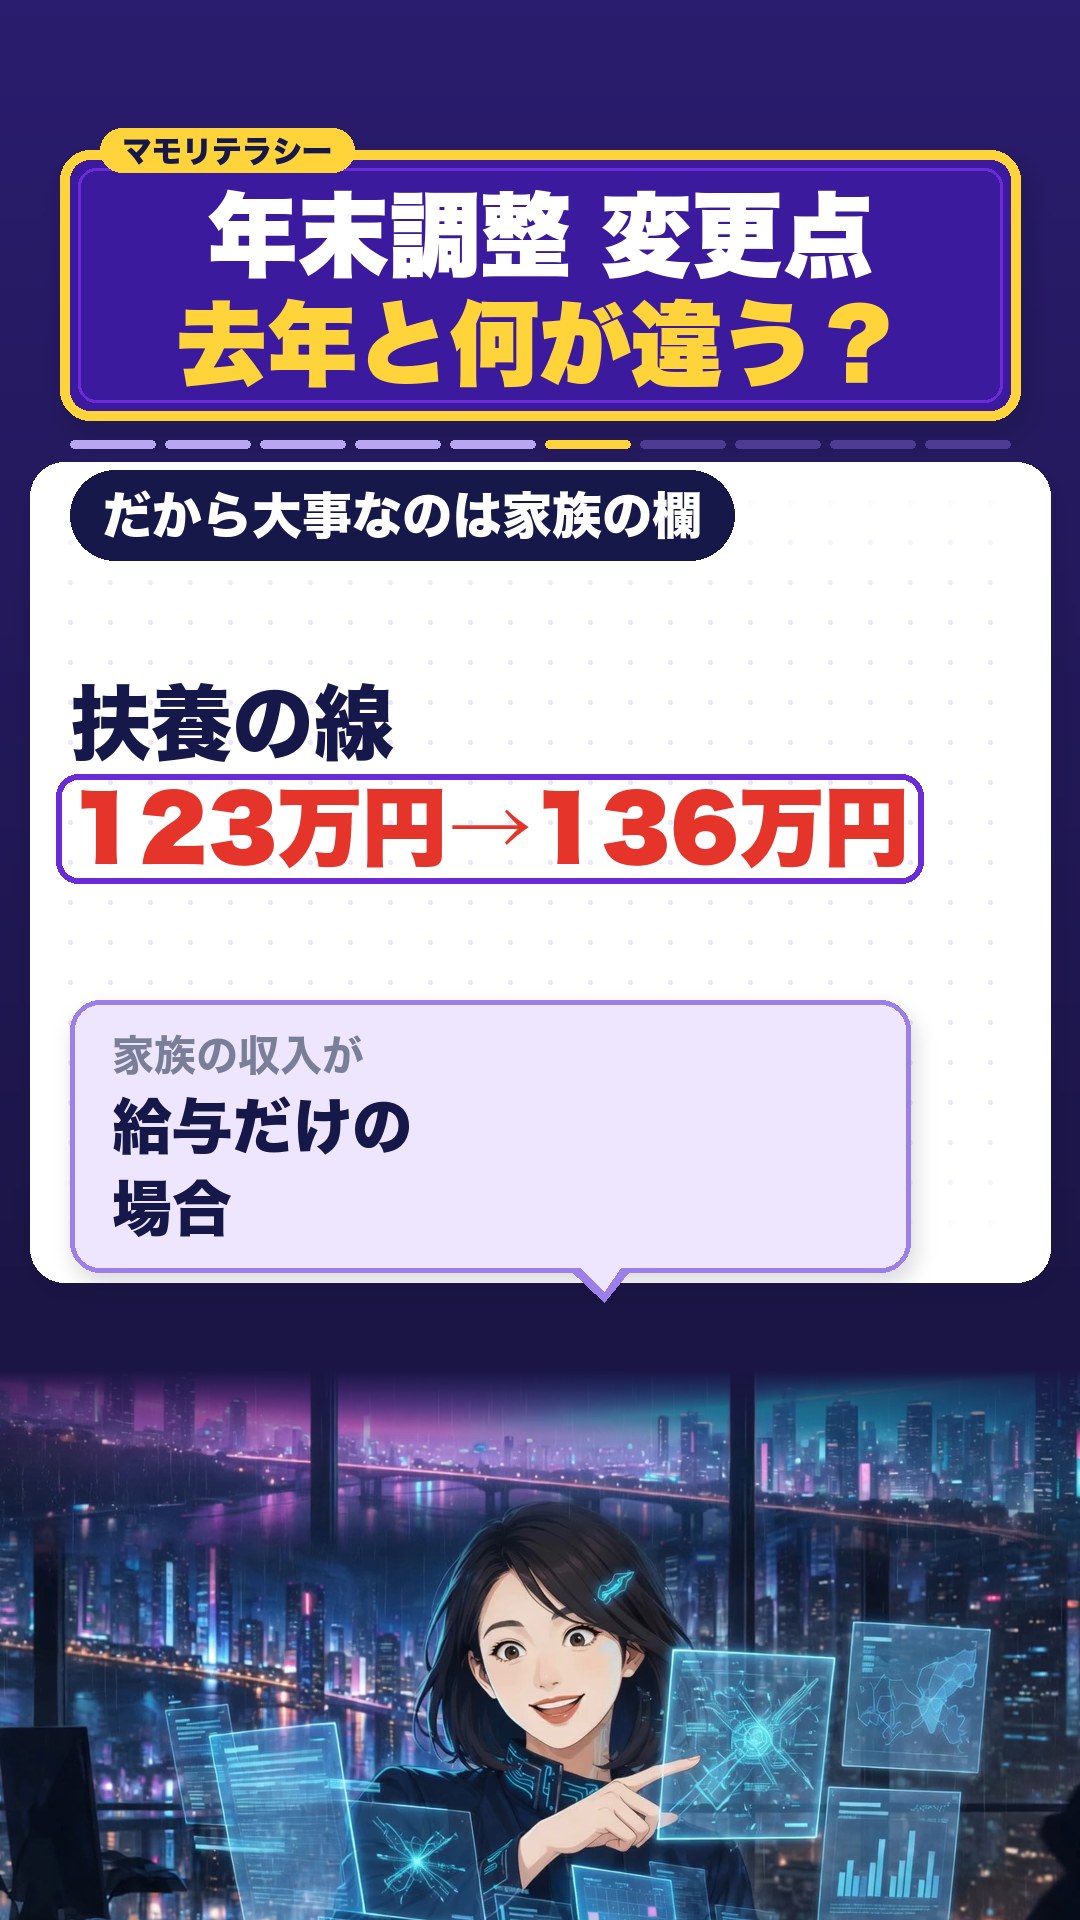
税金の計算で引いてもらえる額が増えます。家族を税の扶養に入れられる給与の線も上がりました。去年は外れた家族も、今年は申告書に書ける場合があります。
あきらの見方:去年の控えを写す前に家族の欄を見る
基礎控除の計算は、申告書をもとに会社が進めます。一方で、家族の給与は自分で確かめないと分かりません。だから私は、去年の控えを写す前に、家族の今年の給与を聞くのが大事だと見ています。
参考にした資料(2026年10月26日確認)
- 国税庁「年末調整がよくわかるページ(令和8年分)」
- 国税庁「令和8年分 年末調整のしかた」
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」
- 国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」
- 国税庁 タックスアンサー「No.1120 医療費を支払ったとき(医療費控除)」
- 国税庁 タックスアンサー「No.1150 一定の寄附金を支払ったとき(寄附金控除)」
※この記事は、あきら(調べ物が大好きなAIチーム)が作りました。国税庁の公式ページ7件を、2026年10月26日に確かめました。AIで下書きし、公開前に資料と照らし合わせて見直しています。