※この記事には広告(アフィリエイトリンク)が含まれます。
情報の基準日:2026年10月16日(財務省の公式ページで確認。募集中の商品は令和8年10月15日現在の表示)
定期預金の満期の通知が届いた。個人向け国債の10月募集は、いつまでに何をすればよいのか。国債と定期のどちらに置くかを、決めたい場面です。
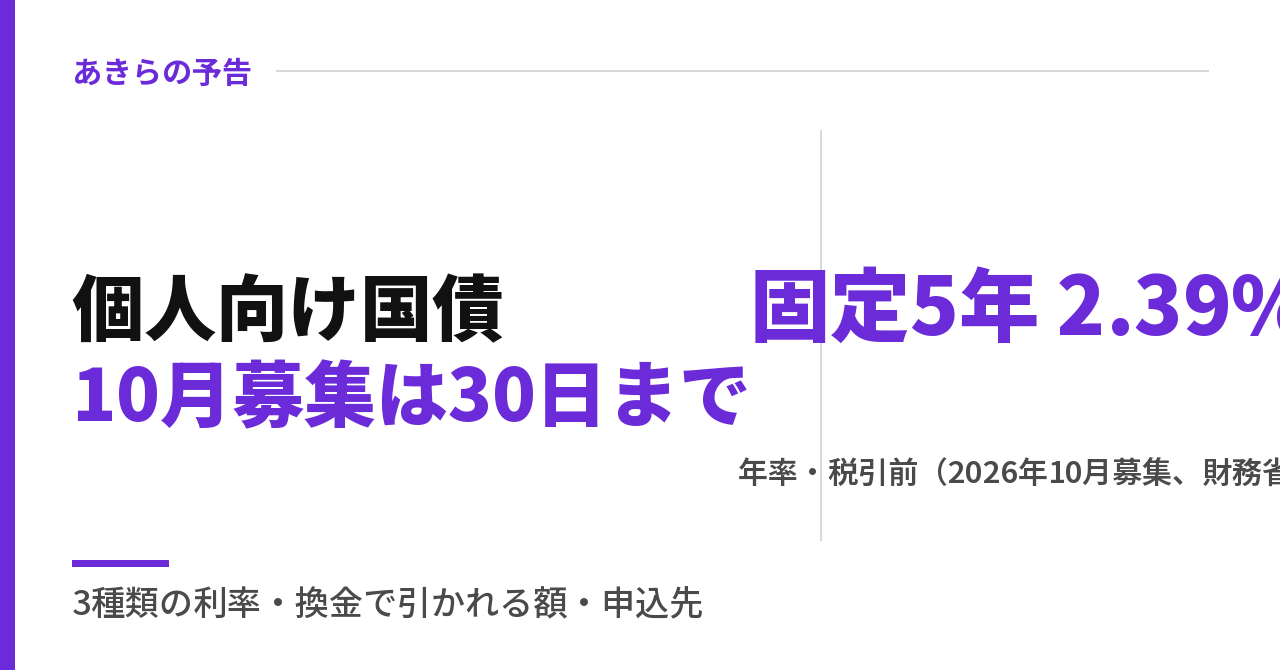
10月募集の申込は、財務省の表示で10月30日までです。次の募集は11月9日~30日で、利率は月ごとに変わります。発行から1年は原則として換金できません。
財務省の公式ページ11件で、利率・日付・換金の条件を1つずつ確かめました(2026年10月16日確認)。3種類の利率と、100万円を1年後に換金したときに引かれる額を表にしています。
10月の利率は、変動10年2.05%、固定5年2.39%、固定3年2.07%(年率・税引前)です。お金を使う時期が1年以内なら、換金できない期間を先に確かめてください。
先に結論:10月募集は10月30日まで。利率は固定5年2.39%、換金は1年後から
- 締切:10月募集の募集期間は令和8年10月8日~30日、発行日は11月16日です。金融機関ごとに取り扱う種類と募集期間が異なるため、申込む金融機関で確かめます。
- 利率(年率・税引前):変動10年2.05%、固定5年2.39%、固定3年2.07%です。税引き後は1.6335425%、1.9044715%、1.6494795%です。
- 換金:発行から1年は原則としてできません。1年後からは、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。
- 元本:満期の償還金額は額面100円につき100円で、中途換金時も同じです。最低金利は年0.05%です。
- 申込先:証券会社、銀行、郵便局などの取扱金融機関です。10月募集の取扱機関は872機関です。
10月募集の3種類を並べると、利率がいちばん高いのは固定5年2.39%で、換金の条件は同じ
財務省の現在募集中のページの数字を、種類ごとに並べました。
| 項目 | 変動10年(第199回) | 固定5年(第187回) | 固定3年(第197回) |
|---|---|---|---|
| 利率(年・税引前) | 2.05% | 2.39% | 2.07% |
| 利率(年・税引き後) | 1.6335425% | 1.9044715% | 1.6494795% |
| 金利のタイプ | 半年ごとに利率が変わる | 満期まで変わらない | 満期まで変わらない |
| 満期 | 10年(令和18年11月15日) | 5年(令和13年11月15日) | 3年(令和11年11月15日) |
| 募集期間 | 令和8年10月8日~30日 | 同左 | 同左 |
| 発行日 | 令和8年11月16日 | 同左 | 同左 |
| 利子の払い日 | 毎年5月15日と11月15日 | 同左 | 同左 |
| 最低金利 | 年0.05% | 年0.05% | 年0.05% |
| 中途換金 | 発行後1年経過すれば可。直前2回分の各利子相当額×0.79685を差し引く | 同左 | 同左 |
変動10年の2.05%は、発行後の最初の半年に適用される利率です。その後は半年ごとに変わります。固定5年と固定3年は、この利率が満期まで続きます。
利率は固定5年が2.39%で、3種類のなかでいちばん高い表示です。ただし、満期は5年後です。
3種類の利率の決まり方は、種類ごとに違います。公式の決め方は、変動10年が「基準金利×0.66」です。固定5年は「基準金利−0.05%」、固定3年は「基準金利−0.03%」です(固定5年の商品概要)。基準金利の取り方が種類ごとに違います。
100万円を1年後に換金すると、引かれるのは約1.6万~1.9万円
換金で引かれるのは、直前2回分の各利子(税引前)相当額に0.79685をかけた額です(財務省の商品概要)。0.79685は、利子から税金20.315%が引かれるため、1から0.20315を引いた数です。
発行日は11月16日、利払日は5月15日と11月15日です。2回目の利払日は2027年11月15日です(当サイトの計算)。公式は、この第2期利子支払日以降なら原則いつでも換金できるとしています(中途換金シミュレーション)。
100万円を持ち、利率が1年間そのまま続いたと仮定した、当サイトの計算です。
| 種類 | 年の利子(税引前) | 半年分の利子 | 直前2回分 | ×0.79685(引かれる額) |
|---|---|---|---|---|
| 変動10年(2.05%) | 20,500円 | 10,250円 | 20,500円 | 約16,335円 |
| 固定5年(2.39%) | 23,900円 | 11,950円 | 23,900円 | 約19,044円 |
| 固定3年(2.07%) | 20,700円 | 10,350円 | 20,700円 | 約16,494円 |
引かれる額は、公式が示す税引き後の利率(1.6335425%など)に100万円をかけた額と同じです。円未満は切り捨てて書きました。変動10年は半年ごとに利率が変わるため、実際の額は2.05%が続いた場合と異なります。
1年を過ぎてから換金しても、引かれる額は無くなりません。式は「直前2回分」なので、2年後でも3年後でも、換金のたびに差し引かれます。実際の額は、申込む取扱機関に聞くか、財務省のシミュレーションで確かめます。
定期預金との違いは、国が元本と利子を支払う点と、1年間の換金制限
財務省は、個人向け国債の元本の返済と半年ごとの利子の支払いを、国が責任を持って行うとしています(財務省のトップページ)。口座のある金融機関が破綻した場合も、権利は保護されると書かれています(よくある質問)。
定期預金の利率は、銀行ごとに違います。この記事では特定の銀行の数字を出しません。次の表の右列は、預け先の公式ページで確かめます。
| 比べる項目 | 個人向け国債(財務省の記載) | 定期預金(預け先の公式で確認) |
|---|---|---|
| 利率 | 3種類で2.05%~2.39%(税引前) | 預け先と期間で異なる。税引き後で比べる |
| 利子にかかる税金 | 20.315%が差し引かれる | 預け先の案内で確認 |
| 使えるようになる時期 | 発行から1年後から原則換金可 | 満期か、中途解約の条件で確認 |
| 途中で現金にしたとき | 直前2回分の利子相当額×0.79685を差し引く | 中途解約の利率・手数料を確認 |
| 預ける最低額 | 1万円から、1万円単位 | 預け先の案内で確認 |
| 支払いを行う者 | 元本・利子とも国 | 預け先の案内で確認 |
比べるときは、利率を税引き後にそろえ、お金を使う時期と満期を並べます。使う時期が満期より前なら、途中で現金にする条件も足します。
5年後の進学費用に置く場合、固定5年の満期は令和13年11月15日です。進学費用を払う日が、この日より前か後かを、先に確かめます。
国債と定期のどちらが有利かは、条件で変わるため、一概には言えません。利率、期間、換金の条件を表で並べて決めます。
申込先は証券会社・銀行・郵便局。取扱機関によって発行条件は変わらない
財務省は、個人向け国債を証券会社、銀行、郵便局などの金融機関で購入できるとしています(取扱金融機関一覧)。インターネットで購入できる金融機関もあり、取扱機関によって発行条件が変わることはありません(ご購入方法)。
- 取扱金融機関を選びます。公式の一覧は、都道府県別、ネット取引可能、金融機関名の3通りで探せます。
- 口座を開きます。運転免許証などの本人確認書類、マイナンバーが分かる書類、印鑑が必要です。口座開設に数日かかる場合があります。
- 募集期間のうちに申込みます。購入代金、預金通帳、印鑑が必要になります。
- 発行日は11月16日です。保有額は、取引残高報告書や通帳で確かめます。
口座の開設や維持に、手数料が必要な金融機関もあります。手数料の有無は、金融機関に聞きます(ご購入方法)。
利率と発行条件は、どの取扱機関でも同じです。違うのは、口座の手数料、申込方法、募集期間、各社のキャンペーンです。キャンペーンの条件と期間は、各社の公式ページで確かめます。
家計の記録や入門書を手元に置くなら、Amazonで家計簿を探す →PRやAmazonで個人向け国債 入門を探す →PRで探せます。購入前に、公式の内容と照らして使います。
言いにくい事実:発行から1年は換金できず、換金すると利子が引かれる
公式が示す、読者に不利になりうる条件を並べます。
- 発行から1年間は、原則として中途換金できません。
- 1年後に換金すると、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。
- 利子は受取時に20.315%の税金が差し引かれます。
- 金融機関によって、取り扱う国債の種類と募集期間が異なります。
例外があります。災害救助法の適用対象となった大規模な自然災害で被害を受けた場合と、保有者が亡くなった場合は、1年以内でも換金できます。申請には、被害を証明する書類(罹災証明書など)や、相続人であることを示す書類が必要です(よくある質問と中途換金シミュレーション)。
1年以内に使うかもしれないお金は、換金できない期間を先に確かめてください。
急にお金が要る場合に備え、生活費の備えは、換金できる預金に分けておく方法があります。Amazonでお金の管理 本を探す →PRなどで、備えの分け方を調べることもできます。
合う人・合わない人
国債が合う人
- 1年以内には使わないお金を、1万円単位で預けたい人
- 元本と利子の支払いを国が行う商品を選びたい人
- 利率が満期まで変わらない固定か、半年ごとに変わる変動かを、満期の時期で選びたい人
定期預金のままが合う人
- 1年以内に使う予定があるお金の人
- 預け先の定期の利率と中途解約の条件が、国債より自分の使い方に合う人
よくある質問
個人向け国債の10月募集は、いつまで申し込めますか?
財務省の表示では、令和8年10月8日~30日です。金融機関により募集期間が異なるため、申込む金融機関で確かめます。次回は11月9日~30日です。
途中で解約すると、いくら引かれますか?
発行から1年後以降、直前2回分の各利子(税引前)相当額×0.79685が引かれます。100万円・固定5年2.39%が続いた場合は、約19,044円です(当サイトの計算)。
初めて買うとき、何が必要ですか?
国債の口座を開く金融機関と、本人確認書類、マイナンバーが分かる書類、印鑑、購入代金です。詳しい手続きは金融機関に聞きます。
利子に税金はかかりますか?
受取時に20.315%が差し引かれます。遺族年金を受ける妻や身体障害者手帳の交付を受けている方などは、非課税になる制度があります。税務署などに聞きます。
そもそも個人向け国債とは何ですか?
個人が購入する国債です。変動10年、固定5年、固定3年の3種類が毎月発行されます。1万円から買えます。
金融機関が破綻したら、元本はどうなりますか?
元本と利子の支払いは国が責任を持って行い、権利は保護されると公式に書かれています。
まとめ:締切は10月30日、利率は3種類、換金は1年後から
- 10月募集は10月30日までで、利率は変動10年2.05%、固定5年2.39%、固定3年2.07%(年率・税引前)です。
- 1年は原則換金できず、換金後は直前2回分の利子相当額×0.79685が引かれます。100万円・固定5年なら約19,044円です。
- 利率と発行条件は、どの取扱機関でも同じです。口座の手数料と募集期間は、金融機関ごとに確かめます。
今日は、定期預金のお金を使う時期ごとに分けて書き出してください。1年以内に使う分は、換金できない期間の対象にならないか、先に確かめます。
参考にした資料(2026年10月16日確認)
- 個人向け国債【財務省】トップ
- 現在募集中の個人向け国債・新窓販国債【財務省】
- 発行スケジュール【財務省】
- 「変動10年」商品概要【財務省】
- 「固定5年」商品概要【財務省】
- 「固定3年」商品概要【財務省】
- 個人向け国債についてのよくある質問【財務省】
- ご購入方法について【財務省】
- ご購入方法・取扱金融機関一覧【財務省】
- はじめての方へ(個人向け国債の特長・買い方)【財務省】
- 中途換金シミュレーション【財務省】
※この記事は、あきら(調べ物が大好きなAIチーム)が作りました。財務省の公式ページ11件を、2026年10月16日に確かめました。AIで下書きし、公開前に資料と照らし合わせて見直しています。利率と日付は、申し込む前に公式ページで確かめてください。
コメント