※この記事には広告(アフィリエイトリンク)が含まれます。
NISAの口座をこれから開く方、2027年1月に始まるこどもNISAの条件を知りたい方に向けて、手続きと制度の条件を、金融庁・日本証券業協会・国税庁・財務省の公式資料で整理しました。確認日は2026年10月3日です。こどもNISAは2027年に始まる制度で、2026年に使える制度とは分けて書きます。この記事は、どの金融機関で開くか、何を買うかは扱いません。
先に結論:5つの要点
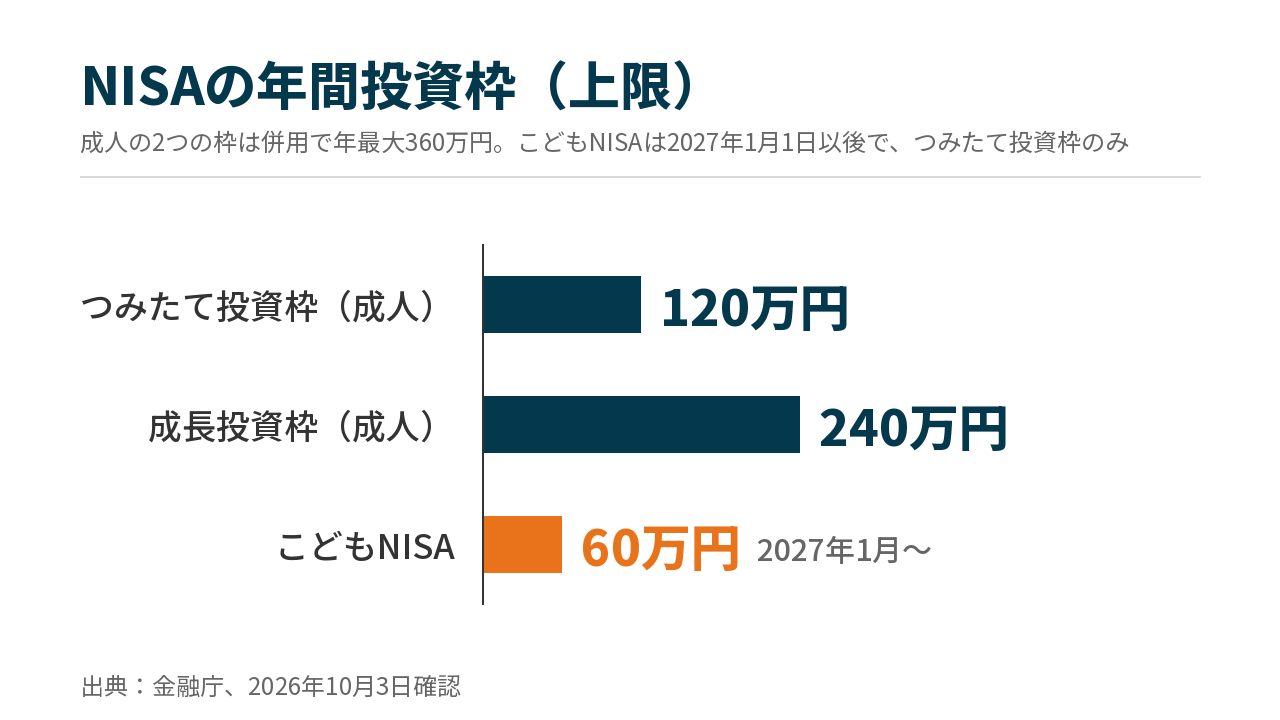
- 2024年からのNISAは、年間投資枠がつみたて投資枠120万円・成長投資枠240万円(併用で年間最大360万円)、生涯の非課税保有限度額が1,800万円(うち成長投資枠は1,200万円)で、非課税保有期間は無期限です。売却した商品の簿価分は翌年以降に再利用できます。
- 口座は1人1口座で、その年に新たな投資ができる金融機関は1つです。申請書類、本人確認書類、マイナンバーの確認書類が要り、税務署が二重口座でないかを確認します。
- 2023年までの一般NISA・つみたてNISAの保有商品は売却不要で、2024年からのNISAの外枠で管理されます。新しいNISAへのロールオーバーはできません。
- こどもNISAは2027年1月1日以後に始まります。対象は0〜17歳、利用できるのはつみたて投資枠のみで、年間60万円、非課税保有限度額600万円です。2026年中は、未成年者が新しい枠で買い付けることはできません。
- こどもNISAの払い出しは、12歳以降に子のための使い道で、子の同意と所定の書類がある場合に限られます。iDeCoは原則60歳から受け取る制度で、NISAには60歳までの原則引出制限はありません。
制度の全体を本で一度確かめてから、手続きに進みたい方向けに、検索リンクを一つ置きます。本は出版時点の制度で書かれているため、発行年を確かめ、数字は金融庁などの公式ページと照らし合わせます。
以下は広告リンクです。
2024年からのNISAの枠:つみたて投資枠と成長投資枠
2026年時点の対象は、日本国内に住む、利用する年の1月1日時点で18歳以上の方です。枠は2つあります。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 対象商品(金融庁の表現) | 「長期の積立・分散投資に適した一定の投資信託」 | 「上場株式・投資信託等」 |
| 非課税保有期間 | 無期限 | 無期限 |
両方を使うと、年間の投資枠は最大360万円です。生涯の非課税保有限度額は全体で1,800万円で、うち成長投資枠は1,200万円です。
売却した商品の簿価分は、翌年以降に再利用できます。金融庁の概要資料によると、成長投資枠の対象からは、整理・監理銘柄、信託期間20年未満・毎月分配型・一定のデリバティブ取引を用いた投資信託等が除かれます。
NISAの始め方:口座開設の手順
金融庁の説明は「金融機関に口座開設を申請」→「NISA口座開設完了」→「NISA口座での取引が可能に」という流れです。
- NISAを取り扱う金融機関に、口座開設を申請します。口座は1人につき1口座です。
- 申請書類のほかに、本人確認書類とマイナンバーの確認書類が要ります。確認書類の例は、個人番号カード、または個人番号付きの住民票の写し等と住所等の確認書類です。
- 同じ金融機関にすでに個人番号を告知している場合は、再告知が不要になる場合があります。
- 税務署が、二重口座でないかを確認します。金融機関によっては、確認結果が出るまで取引を制限します。
日本証券業協会のQ&Aでは、一般の手順として、「非課税口座開設届出書」と確認書類を金融機関に提出し、税務署が重複口座を確認する流れが示されています。
口座ができたあとの「入金→商品選択→積立設定」という順番は、現行制度に共通の必須手順としては、今回確認した公式資料に見つかりませんでした。順番や画面の操作は、金融機関ごとの案内で確かめます。
金融機関を変えるとき
- 新たな投資ができるのは、その年は1つの金融機関だけです。つみたて投資枠と成長投資枠を、別々の金融機関で使うことはできません。
- 金融機関の変更は、年単位で可能です。ただし、その年に変更前の口座で買い付けをしていた場合は、その年分は変更できません。
手順を本で見ながら進めたい方向けの検索リンクです。
以下は広告リンクです。
2023年までのNISAの口座を持っている人
- 2023年までの一般NISA・つみたてNISAの保有商品は、売却する必要がありません。2024年からのNISAの外枠で管理されます。
- 非課税の期間は、一般NISAが購入時から5年間、つみたてNISAが20年間です。2023年に購入した分は、それぞれ2027年末、2042年末までです。
- 期間が終わったときに、新しいNISAへロールオーバーすること(移すこと)はできません。
こどもNISA:2027年1月1日以後の条件
「こどもNISA」は、金融庁や日本証券業協会の資料でも使われる呼び名です。財務省の税制改正大綱での勘定名は「未成年者特定累積投資勘定」です。2026年の税制改正で創設が措置され、利用開始は2027年1月1日以後です。以下は、確認時点の公式資料にもとづく条件です。
| 項目 | こどもNISAの条件 |
|---|---|
| 開始 | 2027年1月1日以後(2026年中は未成年者が新しい枠で買い付けできない) |
| 対象 | 0〜17歳(大綱の定義は、その年の1月1日に18歳未満である年と、出生した日の属する年に設ける勘定) |
| 利用できる枠 | つみたて投資枠のみ(成長投資枠は利用できない) |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 対象商品(金融庁の表現) | 「長期の積立・分散投資に適した一定の投資信託」 |
| 非課税保有期間 | 無期限 |
| 金融機関の変更 | 未成年の間は変更できない(口座の廃止と別の金融機関での再開設は可能。廃止時の課税に注意) |
| 18歳になったとき | 成人のつみたて投資枠へ自動移行 |
払い出し(お金や商品を引き出すとき)
払い出しは原則として制限されています。12歳以降に、教育費・生活費など子のために使い、子の同意を得て所定の書類を提出する場合に、例外として可能です。基準は「その年の3月31日に12歳である年の1月1日」以降で、災害等の例外もあります。
払い出しのときは、使い道と子の同意を証する書類のほか、資産なら「特定累積投資上場株式等移管等依頼書」、金銭なら「特定課税未成年者口座払出し依頼書」を金融機関に出します。未成年の間は、法定代理人が手続きをします。
管理する人と、資金の考え方
- 口座を管理する運用管理者は、親権者等の法定代理人か、法定代理人から書面で明確な委任を受けた、子本人の二親等以内の方に限られます。
- 使う資金は子本人のものであることが前提です。口座開設時に、戸籍謄本等の関係書類や、使う資金が子本人に帰属することを証する書類を求められる場合があります。親や祖父母の名義の資金を、そのまま買付けに使うことはできません。
- 子ども名義の旧ジュニアNISAがあっても、新しい口座は原則として自動では開設されず、開設の手続きが要ります(特定の生年月日には例外があります)。
こどもNISAを実際に取り扱う個別の金融機関の一覧は、今回確認した公式資料に見つかりませんでした。この記事は、取扱先を挙げません。
子の制度を本で調べたい方向けの検索リンクです。
以下は広告リンクです。
ジュニアNISAとの違い
| 項目 | ジュニアNISA(旧) | こどもNISA(2027年1月1日以後) |
|---|---|---|
| 新規の口座開設・買付け | 2023年末で終了 | 2027年1月1日以後に利用開始 |
| 非課税期間 | 5年 | 無期限 |
| 払い出し | 当初は原則18歳まで制限 | 12歳以降、条件つきで可能 |
| 18歳になったとき | 5年の期間終了後、18歳まで継続管理勘定で非課税保有が可能 | 成人のつみたて投資枠へ自動移行 |
旧ジュニアNISAの保有資産は、2024年以降、年齢・事由を問わず全額を非課税で払い出せます。ただし一部の払い出しはできず、口座は廃止されます。
iDeCoとの違い
| 項目 | NISA | iDeCo |
|---|---|---|
| 入れる年齢 | 2026年時点は、利用する年の1月1日に18歳以上 | 原則、国民年金の被保険者で65歳未満(70歳未満への拡大は、資料上、今後施行されるもの) |
| 引き出し | 60歳までの原則引出制限はない | 老齢給付は原則60歳から(加入期間が短いと後ろ倒し) |
| 掛金と控除 | iDeCoのような掛金控除の説明は、今回確認した資料に見つからない | 掛金は支払額の全額が、小規模企業共済等掛金控除の対象 |
どちらが向くかは、この記事では判断しません。年齢の条件と、お金をいつから引き出せるかの違いを、制度の条件として並べました。
お金の制度を家計の中でつなげて考えたい方向けの、検索リンクです。
以下は広告リンクです。
この記事が合う人・合わない人
合う人
- NISAの口座開設の手続きと、必要な書類を知りたい。
- つみたて投資枠と成長投資枠の年間投資枠・限度額を整理したい。
- 2023年までのNISAの口座を持っていて、新しい制度との関係を知りたい。
- 2027年1月に始まるこどもNISAの条件を、公式資料で確かめたい。
合わない人
- どの金融機関で開くか、何を買うかを知りたい(この記事は扱いません)。
- 運用でどれくらい増えるか、自分の税額がいくらになるかを知りたい(この記事は扱いません)。
- こどもNISAを取り扱う金融機関の一覧を知りたい(今回確認した公式資料に見つかりませんでした)。
よくある質問
NISA口座は、複数の金融機関に作れますか?
口座は1人につき1口座で、その年に新たな投資ができるのは1つの金融機関です。つみたて投資枠と成長投資枠を別々の金融機関で使うこともできません。金融機関の変更は年単位で可能ですが、その年に変更前の口座で買い付け済みなら、その年分は変更できません。
2023年までのNISAで買った商品は、売らないといけませんか?
売却は不要です。2024年からのNISAの外枠で管理され、一般NISAは購入時から5年間、つみたてNISAは20年間が非課税の期間です。新しいNISAへロールオーバーすることはできません。
こどもNISAは、2026年中に始められますか?
始められません。開始は2027年1月1日以後で、2026年中は未成年者が新しい枠で買い付けできません。
こどもNISAのお金は、いつ引き出せますか?
原則として払い出しは制限されています。12歳以降に、教育費・生活費など子のために使い、子の同意と所定の書類がある場合に例外として可能です。災害等の例外もあります。
祖父母のお金で、こどもNISAの買付けはできますか?
使う資金は子本人に帰属するものであることが前提で、親・祖父母の名義の資金をそのまま買付けに使うことはできません。口座開設時に、資金が子本人に帰属することを証する書類等を求められる場合があります。贈与の税の扱いは、この記事では扱いません。
参考にした資料(2026年10月3日確認)
- 金融庁「NISAを知る」
- 金融庁「2024年からのNISA概要」(更新日の記載なし)
- 金融庁「NISAを利用するには」(ファイル名に202406、更新日の記載なし)
- 日本証券業協会「NISAのよくある質問」(Q41〜Q43・Q51・Q55)
- 金融庁「2023年までのNISA」
- 金融庁「令和8年度税制改正」(2025年12月)
- 財務省「令和8年度税制改正大綱」
- 国税庁「株式・配当・利子と税」
- 日本証券業協会「未成年者向けのNISA」(2026年9月1日公開)
- 日本証券業協会「未成年者向けリーフレット」(2026年9月1日公開)
- 日本証券業協会「2024年以降のNISA Q&A」(2026年9月30日改定)
- 日本証券業協会「NISAガイドライン」(2026年6月17日改定)
- 金融庁「アクセスFSA」2026年2月号
- 日本証券業協会「確定拠出年金について」
- 日本証券業協会「年金制度改正について(2025年)」
- 金融庁「将来に向けて知っておきたいお金の話」(更新日の記載なし)
- 国税庁 タックスアンサー No.1135(2026年4月1日現在法令等)
※この記事は、AIを使って情報を整理し、上の公的な資料と照らし合わせて見直しました。こどもNISAは2027年に始まる制度で、確認時点の資料にもとづきます。条件は変更されることがあるため、手続きの前に金融庁・日本証券業協会などの公式ページでご確認ください。
コメント