※この記事には広告(アフィリエイトリンク)が含まれます。
情報の基準日:2026年9月29日(J-FLECの教材・報告書と総務省の家計調査で確認)
家計簿が続かなくても、口座を役割で分ければ、お金の流れはつかめます。口座を生活費・特別費・貯蓄の3つに分け、給料日に貯める分を自動で貯蓄口座へ移します。残高を見るのは月1回、カードの引き落としの後です。固定費と特別費は、年1回まとめて見直します。
家計簿が続かない人の、口座を3つに分けるチェックリスト
家計簿の記入が面倒なら、残高を月に1回確かめるだけでも、貯まりやすくなるといわれます。J-FLECの冊子が紹介している方法です(J-FLEC)。
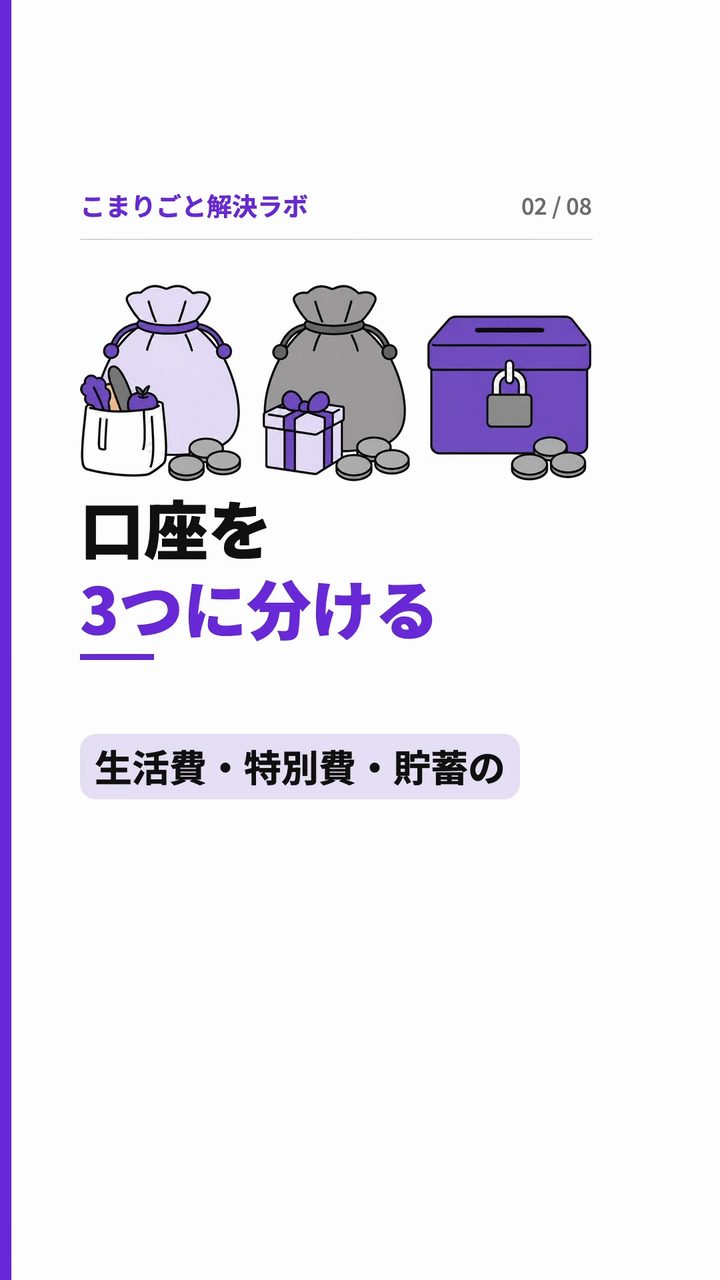
- 今ある口座を、生活費・特別費・貯蓄に割り当てる
- 給料日の後に、貯蓄口座へ一定額が自動で移る設定をする
- 給与明細の控除欄で、財形や団体保険などの天引きを見る
- 特別費の年間リストを作り、12で割った額を毎月移す
- 月1回、カードの引き落とし後に3つの残高と次回の請求額を見る
- 年1回、通信・保険・サブスク・住居の固定費を見直す
- 共働きなら、共通の支出の範囲と分担の型を2人で決める
固定費の通信費は、データ使用量を把握し、合う料金プランを選び、不要なオプションを外す順で見直します(総務省)。

家計簿が続かないときの、よくある疑問
特別費は、どう積み立てる?
税金や保険の年払い、車検、帰省など、毎月ではない支出を前の年の通帳や明細から書き出してください。年間の合計を12で割った額を、毎月特別費口座へ移すのが基本です。数年に1回の支出は、1年あたりの額に直して加えます。
共働きの費用分担は、どう決める?
共通の生活費口座を1つ決めて、2人が入金する形にすると、共通の支出の総額が1か所で見えます。入金の決め方は、同額型・収入比型・項目分担型の3つが主な型です。給料日が違うなら、入金は遅い方の給料日の後が目安です。
貯蓄口座には、どのくらいあればいい?
J-FLECの冊子は、あえて目安を示すと、月々の生活に必要なお金の半年〜1年分程度といわれることがあるとしています。ただし、目安に過ぎないとも書いています。
家計簿アプリが続いているなら?
続いているなら、やめる必要はありません。口座の分け方と月1回の確認は、アプリと組み合わせて使えます。
PR
月1回の残高を紙に書き残すなら、家計簿のノートも使えます。
PR
あきらの見方:残高を見る日は、カードの引き落としの後に決める
家計調査では、夫婦共働き世帯がカードなどで買った額は、2025年平均で月14万7,614円でした(総務省 家計調査)。使った月と、口座から引き落とされる月がずれるお金です。だから私は、残高を見る日は給料日ではなく、カードの引き落としの後に決めるのがよいと考えます。
参考にした資料(2026年9月29日確認)
- 金融経済教育推進機構(J-FLEC)「家計の見える化検討会議 報告書」(2026年9月)
- 金融経済教育推進機構(J-FLEC)「家計の見える化検討会議 報告書」別紙「家計の見える化に必要な情報項目」
- 金融経済教育推進機構(J-FLEC)標準講義資料 職域(中堅層向け)「将来に向けて知っておきたいお金の話」(2026年6月版)
- 金融経済教育推進機構(J-FLEC)「大人のためのお金と生活の知恵」(2025年11月発行)
- 総務省統計局「家計調査(家計収支編)」2025年 二人以上の世帯 詳細結果表 第3-11表「妻の就業状態,世帯類型別」(e-Stat)
- 総務省「携帯電話ポータルサイト」料金プランを見直してみよう!
※この記事は、あきら(調べ物が大好きなAIチーム)が作りました。J-FLECの教材と報告書、総務省の統計とページ、計6件を確かめています。AIで下書きし、公開前に資料と照らし合わせて見直しています。紹介したのは一般的な方法で、どれが合うかは家庭ごとに違うことに注意してください。